| Getting your Trinity Audio player ready... |
สภาผู้บริโภคเผยเรื่องร้องเรียน แอปเงินกู้เถื่อน 2,238 เรื่อง สะท้อนช่องโหว่การกำกับผู้ให้กู้ออนไลน์ จี้กระทรวงการคลังบังคับผู้ให้กู้ทุกรายขออนุญาต พร้อมเสนอให้กระทรวงดิจิทัลฯ คุมเข้มตลาดแอป ตรวจใบอนุญาตก่อนดาวน์โหลด ยืนยันตัวตนผู้พัฒนา และถอดแอปเถื่อนภายใน 24 ชั่วโมง
ปัญหาแอปพลิเคชันเงินกู้ผิดกฎหมายยังคงสร้างความเสียหายให้ผู้บริโภคอย่างต่อเนื่อง ทั้งการเรียกเก็บดอกเบี้ยและค่าธรรมเนียมเกินกฎหมาย การทวงหนี้ด้วยวิธีข่มขู่คุกคาม การนำข้อมูลส่วนบุคคลไปใช้โดยไม่ได้รับอนุญาต รวมถึงการแอบอ้างใบอนุญาตของผู้ประกอบธุรกิจสินเชื่อที่ถูกต้องตามกฎหมาย
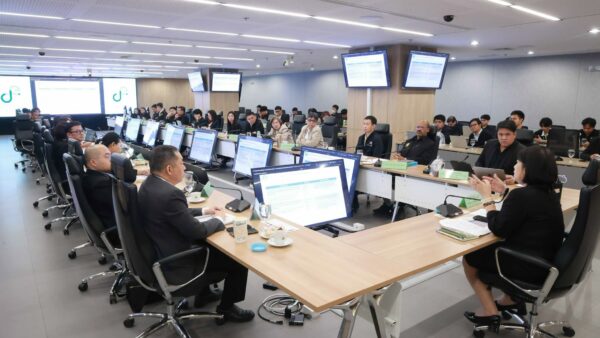
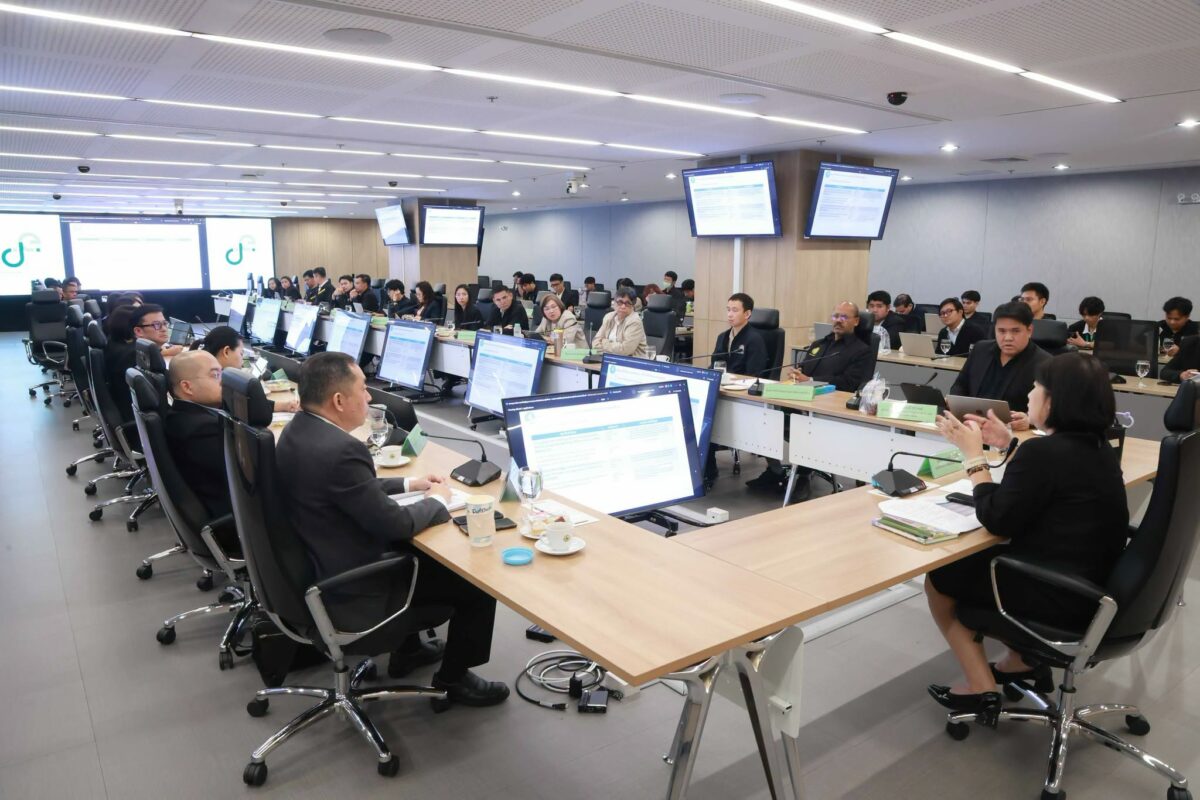
ล่าสุด (18 พฤศจิกายน 2569) กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม (ดีอี) ได้เชิญหน่วยงานที่เกี่ยวข้องหารือแนวทางแก้ไขปัญหา โดยสภาผู้บริโภค เสนอให้ยกระดับการกำกับดูแลผู้ให้บริการสินเชื่อออนไลน์ทั้งระบบ กำหนดให้ผู้ให้กู้ผ่านช่องทางอิเล็กทรอนิกส์ทุกรายต้องได้รับอนุญาต และให้ผู้ให้บริการตลาดแอปพลิเคชันตรวจสอบความถูกต้องก่อนเปิดให้ประชาชนดาวน์โหลด เพื่อปิดช่องว่างที่ทำให้แอปเงินกู้เถื่อนแพร่ระบาด
สารี อ๋องสมหวัง เลขาธิการสำนักงานสภาผู้บริโภค เปิดเผยว่า จากข้อมูลเรื่องร้องเรียนที่สภาผู้บริโภคได้รับ พบปัญหาเกี่ยวกับแอปพลิเคชันเงินกู้จำนวน 2,238 เรื่อง คิดเป็น 49% ของเรื่องร้องเรียนด้านการเงินและการธนาคาร จากทั้งหมด 4,560 เรื่อง โดยปัญหาที่พบมากที่สุดคือการทวงหนี้ผิดกฎหมาย 55% รองลงมาเป็นการเรียกเก็บดอกเบี้ยเกินกว่าที่กำหนด 39% การหลอกลวง 4% และปัญหาอื่น ๆ 2% สะท้อนว่าแอปเงินกู้ไม่ได้สร้างความเสียหายเฉพาะด้านการเงิน แต่ยังส่งผลกระทบต่อความเป็นส่วนตัว ชื่อเสียง และความปลอดภัยของผู้กู้ รวมถึงบุคคลใกล้ชิดที่ถูกนำข้อมูลไปใช้ทวงหนี้
“ปัญหาสำคัญของการกำกับดูแลในปัจจุบันคือ การให้ความสำคัญกับอัตราดอกเบี้ยเป็นหลัก ขณะที่ผู้ให้บริการเงินกู้ผ่านช่องทางออนไลน์บางกลุ่ม โดยเฉพาะผู้ที่อ้างว่าเรียกเก็บดอกเบี้ยไม่เกินร้อยละ 15 ต่อปี ซึ่งเป็นจุดเริ่มต้นของปัญหาจำนวนมาก หากไม่สามารถกำกับดูแลผู้ให้บริการกลุ่มนี้ได้ ก็ไม่สามารถแก้ปัญหาแอปเงินกู้ผิดกฎหมายได้” สารีกล่าว
ทั้งนี้ แอปเงินกู้บางแห่งใช้วิธีโฆษณาว่าคิดดอกเบี้ยไม่เกินอัตราที่กฎหมายกำหนด แต่กลับเรียกเก็บค่าใช้จ่ายในรูปแบบอื่น เช่น กรณีกู้เงิน 2,000 บาท แต่หักเงินล่วงหน้า 800 บาท ทำให้ผู้กู้ได้รับเงินจริงเพียง 1,200 บาท ขณะที่ยังมีภาระต้องชำระหนี้ตามยอดที่กำหนด สะท้อนว่าการพิจารณาเฉพาะอัตราดอกเบี้ยที่โฆษณาอาจไม่เพียงพอต่อการป้องกันการเอาเปรียบผู้บริโภค
นอกจากนี้ ยังตั้งข้อสังเกตถึงการให้บริการสินเชื่อรายย่อยระดับจังหวัด หรือ “พิโกไฟแนนซ์” ซึ่งตามหลักเกณฑ์ต้องดำเนินธุรกิจภายในพื้นที่ที่ได้รับอนุญาต แต่ปัจจุบันพบการให้บริการผ่านช่องทางออนไลน์ที่ประชาชนสามารถเข้าถึงได้จากหลายพื้นที่ จึงต้องมีมาตรการตรวจสอบว่าผู้ประกอบธุรกิจดำเนินการสอดคล้องกับเงื่อนไขใบอนุญาตหรือไม่ รวมถึงป้องกันการนำใบอนุญาตของผู้ประกอบธุรกิจที่ถูกต้องไปแอบอ้างหรือสวมรอยเปิดให้บริการแอปเงินกู้ผิดกฎหมาย
เสนอเชื่อมฐานข้อมูลใบอนุญาต คัดกรองแอปก่อนเปิดให้ดาวน์โหลด
ด้าน รศ.ดร.ภญ.ยุพดี ศิริสินสุข รองเลขาธิการสำนักงานสภาผู้บริโภค เสนอให้หน่วยงานกำกับดูแลยกระดับมาตรการป้องกันปัญหาตั้งแต่ต้นทาง โดยเฉพาะการตรวจสอบแอปพลิเคชันก่อนเข้าสู่ตลาดออนไลน์ เนื่องจากการปล่อยให้แอปผิดกฎหมายเปิดให้บริการก่อน แล้วจึงดำเนินการตรวจสอบหรือสั่งถอดออกภายหลัง ทำให้ผู้บริโภคมีความเสี่ยงได้รับความเสียหายไปแล้ว
การกำหนดให้ผู้ให้บริการเงินกู้ต้องลงทะเบียนหรือได้รับอนุญาตเป็นมาตรการป้องกันขั้นแรกที่จะช่วยให้หน่วยงานรัฐสามารถตรวจสอบตัวตนของผู้ประกอบธุรกิจและติดตามการดำเนินงานได้ ขณะเดียวกัน ผู้ให้บริการตลาดแอปพลิเคชันต้องมีหน้าที่ตรวจสอบความถูกต้องก่อนอนุญาตให้นำแอปขึ้นเผยแพร่ ไม่ควรปล่อยให้แอปที่ไม่มีตัวตนหรือแอปผิดกฎหมายเข้าสู่ระบบตั้งแต่แรก
“การลงทะเบียนเป็นด่านหนึ่งที่จะช่วยกำกับดูแลได้ในระดับหนึ่ง แต่สิ่งสำคัญคือต้องมีมาตรการป้องกัน ไม่ควรปล่อยให้แอปผีหรือแอปเถื่อนขึ้นไปอยู่ในตลาดแอปพลิเคชันตั้งแต่ต้น” รศ.ดร.ภญ.ยุพดี กล่าว
พร้อมเสนอให้พัฒนาระบบเชื่อมโยงข้อมูลผ่าน Application Programming Interface (API) ระหว่างหน่วยงานกำกับดูแลกับผู้ให้บริการตลาดแอปพลิเคชัน เพื่อให้สามารถตรวจสอบรายชื่อผู้ได้รับอนุญาตได้โดยตรง เช่นเดียวกับแนวทางการเชื่อมโยงข้อมูลเพื่อใช้ตรวจสอบสินค้าที่อยู่ภายใต้การกำกับของสำนักงานมาตรฐานผลิตภัณฑ์อุตสาหกรรม (สมอ.)
นอกจากนี้ ยังเสนอให้พิจารณาขยายขอบเขตการกำกับดูแลอุปกรณ์โทรคมนาคม โดยเฉพาะแอปพลิเคชันที่ติดตั้งมากับโทรศัพท์ตั้งแต่โรงงาน เพื่อให้สามารถตรวจสอบได้ว่ามีแอปที่อาจสร้างความเสียหายต่อผู้บริโภคติดตั้งมากับอุปกรณ์หรือไม่ และกำหนดความรับผิดชอบของผู้เกี่ยวข้องให้ชัดเจน
ชงคลังบังคับผู้ให้กู้ออนไลน์ทุกรายขออนุญาต ไม่ว่าคิดดอกเบี้ยเท่าใด
สภาผู้บริโภคมีข้อเสนอต่อหน่วยงานที่เกี่ยวข้อง 2 หน่วยงาน ได้แก่ ข้อเสนอต่อกระทรวงการคลัง โดยขอให้ให้ปรับปรุงหลักเกณฑ์ตามประกาศคณะปฏิวัติ ฉบับที่ 58 เพื่อกำหนดให้ผู้ประกอบธุรกิจให้กู้ยืมเงินผ่านระบบอิเล็กทรอนิกส์ทุกรายต้องขออนุญาต ไม่ว่าจะคิดดอกเบี้ยในอัตราเท่าใด โดยให้ครอบคลุมการให้บริการผ่านแอปพลิเคชัน เว็บไซต์ และช่องทางอิเล็กทรอนิกส์อื่น ๆ ทั้งหมด ทั้งนี้ ผู้ประกอบธุรกิจต้องแสดงเลขใบอนุญาตในแอปพลิเคชันและโฆษณาอย่างชัดเจน เพื่อให้ผู้บริโภคสามารถตรวจสอบได้ก่อนตัดสินใจใช้บริการ และป้องกันการใช้ช่องว่างด้านอัตราดอกเบี้ยเพื่อหลีกเลี่ยงการกำกับดูแล
นอกจากนี้ เสนอให้กระทรวงการคลังร่วมกับหน่วยงานกำกับดูแลที่เกี่ยวข้องจัดทำฐานข้อมูลผู้ประกอบธุรกิจสินเชื่อที่ได้รับอนุญาต โดยเชื่อมโยงข้อมูลผ่านระบบ API เพื่อให้ผู้ให้บริการตลาดแอปพลิเคชันสามารถตรวจสอบใบอนุญาตได้จากฐานข้อมูลกลางแห่งเดียว ก่อนอนุมัติให้แอปเงินกู้เปิดให้บริการ
ขณะเดียวกัน สภาผู้บริโภคเสนอให้สำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล (สคส.) ตรวจสอบและดำเนินการลงโทษผู้ประกอบธุรกิจที่นำรายชื่อผู้กู้ รายชื่อผู้ติดต่อ หรือรูปภาพในโทรศัพท์มือถือของผู้กู้ไปใช้ทวงหนี้โดยมิชอบ ซึ่งเป็นพฤติการณ์ที่สร้างความเสียหายต่อทั้งผู้กู้และบุคคลใกล้ชิด
จี้กระทรวงดิจิทัลฯ คุมตลาดแอป ตั้งแต่ตรวจใบอนุญาตถึงถอดแอปเถื่อน
สำหรับข้อเสนอต่อกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม สภาผู้บริโภคเสนอให้สั่งการสำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (ETDA) กำกับดูแลผู้ให้บริการตลาดแอปพลิเคชัน เช่น กูเกิลเพลย์สโตร์ (Google Play Store) และแอปสโตร์ (App StoreX โดยมีมาตรการสำคัญ 6 ประการ ได้แก่
1. กำหนดหน้าที่ให้ตลาดแอปตรวจใบอนุญาตก่อนเปิดให้ดาวน์โหลด
แอปเงินกู้ทุกแอปต้องมีใบอนุญาตจากหน่วยงานที่เกี่ยวข้อง ได้แก่ กระทรวงการคลัง ธนาคารแห่งประเทศไทย (ธปท.) หรือสำนักงานเศรษฐกิจการคลัง (สศค.) ตามประเภทการประกอบธุรกิจ และต้องมีชื่ออยู่ในบัญชีรายชื่อผู้ได้รับอนุญาตที่หน่วยงานเหล่านี้เปิดเผย
อีกทั้งผู้ให้บริการตลาดแอปพลิเคชันต้องตรวจสอบความถูกต้องก่อนอนุญาตให้แอปขึ้นเผยแพร่ ไม่ใช่ปล่อยให้ประชาชนดาวน์โหลดไปใช้บริการแล้วจึงตรวจสอบภายหลัง
2. ยืนยันตัวตนทุกคนที่อยู่เบื้องหลังแอป
ก่อนอนุญาตให้แอปเงินกู้ขึ้นเผยแพร่ในตลาดแอปพลิเคชัน ต้องยืนยันตัวตนของเจ้าของแอป ผู้พัฒนา ผู้ได้รับประโยชน์ที่แท้จริง และเจ้าของบัญชีธนาคารที่ใช้รับชำระเงิน โดยใช้เอกสารที่ทางราชการออกให้ และตรวจสอบข้อมูลกับฐานข้อมูลของรัฐ
มาตรการนี้มีเป้าหมายป้องกันการใช้ชื่อปลอม การสวมรอยใบอนุญาต และการใช้บุคคลอื่นเป็นตัวแทนเปิดให้บริการ เพื่อให้สามารถติดตามตัวผู้รับผิดชอบได้เมื่อเกิดความเสียหาย
3. ห้ามแอปเงินกู้เข้าถึงข้อมูลส่วนบุคคลในโทรศัพท์มือถือ
ไม่อนุญาตให้แอปปล่อยกู้ขอสิทธิเข้าถึงรายชื่อผู้ติดต่อ รูปภาพ และข้อความในโทรศัพท์มือถือ ซึ่งเป็นช่องทางสำคัญที่แอปเงินกู้เถื่อนนำข้อมูลไปใช้ประจาน ข่มขู่ และคุกคามผู้กู้ รวมถึงบุคคลใกล้ชิด
สภาผู้บริโภคเห็นว่า การป้องกันไม่ให้แอปเข้าถึงข้อมูลเหล่านี้ตั้งแต่ต้น จะช่วยลดความเสี่ยงที่ข้อมูลส่วนบุคคลถูกนำไปใช้ทวงหนี้ผิดกฎหมาย
4. แสดงข้อมูลแอปเงินกู้ให้ประชาชนเห็นชัดก่อนดาวน์โหลด
กำหนดให้หน้าแสดงรายละเอียดแอปพลิเคชันต้องเปิดเผยชื่อเจ้าของแอป ช่องทางติดต่อ และเลขใบอนุญาตประกอบธุรกิจสินเชื่ออย่างชัดเจน เพื่อให้ผู้บริโภคสามารถตรวจสอบตัวตนและความถูกต้องของผู้ให้บริการได้ด้วยตนเองก่อนดาวน์โหลด
5. ถอดแอปกู้เงินเถื่อนออกจากระบบทันที
กำหนดให้ผู้ให้บริการตลาดแอปพลิเคชันต้องตรวจสอบและถอดแอปเงินกู้ที่ไม่มีชื่ออยู่ในบัญชีผู้ได้รับอนุญาตออกจากระบบเชิงรุก โดยไม่ต้องรอให้มีผู้ร้องเรียนหรือหน่วยงานรัฐแจ้งก่อน
เมื่อได้รับแจ้งจาก ธปท. สศค. กรมสอบสวนคดีพิเศษ (DSI) หรือตำรวจไซเบอร์ ต้องถอดแอปที่เข้าข่ายผิดกฎหมายภายใน 24 ชั่วโมง พร้อมตรวจสอบและถอดแอปอื่นทั้งหมดของผู้พัฒนารายเดียวกัน รวมถึงลบบัญชีผู้พัฒนาตั้งแต่การกระทำผิดครั้งแรก
6. ส่งข้อมูลผู้กระทำผิดให้หน่วยงานรัฐติดตามดำเนินคดี
กำหนดให้ผู้ให้บริการตลาดแอปพลิเคชันต้องส่งข้อมูลตัวตนของเจ้าของแอปและผู้พัฒนาให้หน่วยงานรัฐที่แจ้ง เพื่อใช้ติดตามตัวผู้กระทำผิด และต้องรายงานผลการถอดแอปต่อ ETDA
ทั้งนี้ สภาผู้บริโภคเสนอให้หน่วยงานที่เกี่ยวข้อง ได้แก่ ETDA กระทรวงดิจิทัลฯ DSI และตำรวจไซเบอร์ มีมาตรการสั่งถอดหรือปิดกั้นแอปผิดกฎหมายได้อย่างรวดเร็ว พร้อมดำเนินการตามกฎหมายอย่างจริงจัง และจัดให้มีกลไกเยียวยาความเสียหายแก่ผู้บริโภค
เตรียมนำร่อง 7 จังหวัด แก้หนี้ไม่เป็นธรรม – ช่วยผู้เสียหาย
สารีกล่าวเพิ่มเติมว่า การแก้ไขปัญหาแอปเงินกู้ผิดกฎหมายจำเป็นต้องดำเนินการทั้งการป้องกันตั้งแต่ต้นทาง การตรวจสอบและดำเนินคดีกับผู้กระทำผิด และการช่วยเหลือผู้บริโภคที่ได้รับความเสียหาย โดยเสนอให้หน่วยงานรัฐเร่งประชาสัมพันธ์สิทธิของลูกหนี้ การทำสัญญากู้ยืมเงินให้ถูกต้องตามกฎหมาย และแนวทางป้องกันการถูกนำข้อมูลส่วนบุคคลไปใช้ทวงหนี้ผิดกฎหมาย พร้อมกำหนดกลไกช่วยเหลือและเยียวยาผู้เสียหายอย่างเป็นรูปธรรม
ปัจจุบัน สภาผู้บริโภคได้หารือร่วมกับ ธปท. เพื่อเตรียมดำเนินโครงการแก้ไขปัญหาหนี้ที่ไม่เป็นธรรม ครอบคลุมเงินกู้นอกระบบ แอปเงินกู้ผิดกฎหมาย และสินเชื่อในระบบที่มีข้อสัญญาไม่เป็นธรรม โดยมีแนวทางนำร่องใน 7 จังหวัด และประสานการทำงานร่วมกับ ธปท. และ สศค. เพื่อรวบรวมปัญหาและผลักดันข้อเสนอเชิงนโยบายต่อหน่วยงานที่เกี่ยวข้อง
ทั้งนี้ สภาผู้บริโภคจะนำข้อเสนอจากการหารือไปผลักดันต่อหน่วยงานที่เกี่ยวข้องตามอำนาจหน้าที่ เพื่อให้เกิดระบบกำกับดูแลแอปเงินกู้ที่ครอบคลุมตั้งแต่ผู้ประกอบธุรกิจ ผู้ให้บริการตลาดแอปพลิเคชัน ไปจนถึงการคุ้มครองและเยียวยาผู้บริโภค โดยมีเป้าหมายสำคัญคือ ไม่ปล่อยให้แอปเงินกู้ผิดกฎหมายเข้าถึงประชาชนได้โดยง่าย และไม่ปล่อยให้ผู้บริโภคต้องรับความเสียหายจากช่องว่างของระบบกำกับดูแลอีกต่อไป