| Getting your Trinity Audio player ready... |
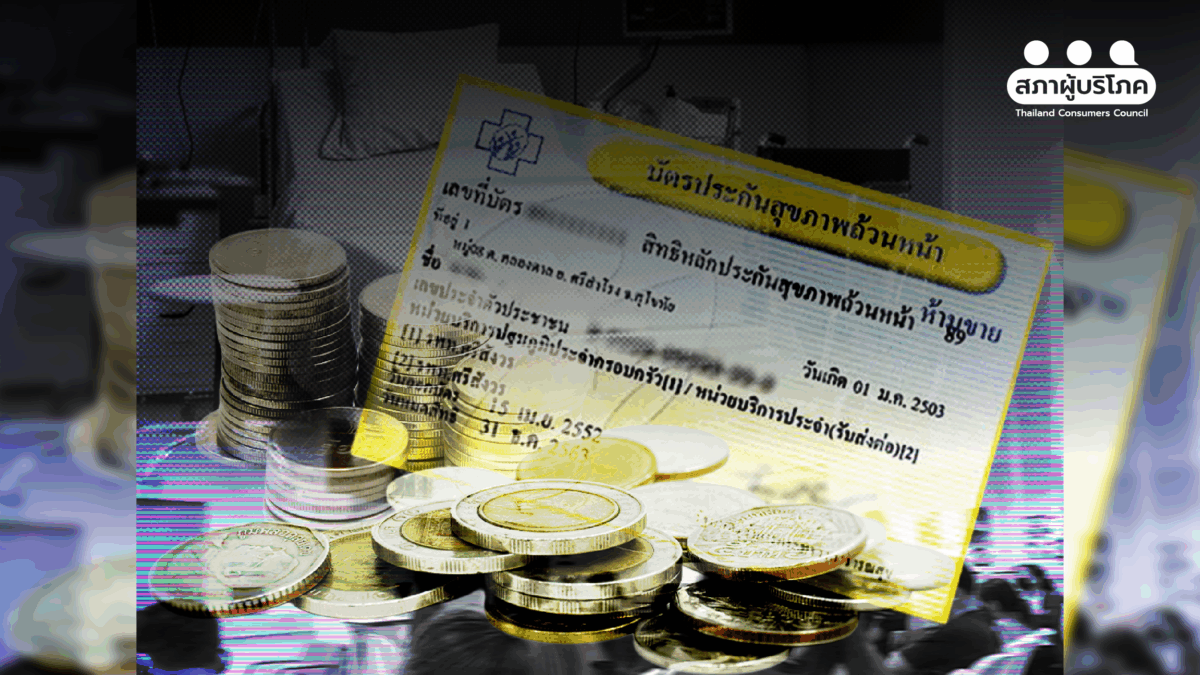
เรื่องจริงจากครอบครัวชนชั้นกลางที่เกือบล้มละลายเพราะโรคร้าย สู่คำตอบว่าทำไม “บัตรทอง” ต้องเป็นสิทธิที่ทุกคนช่วยกันปกป้อง
ในวันที่ความเจ็บป่วยมาเยือนอย่างไร้เสียงเตือนล่วงหน้า หลายคนอาจคิดว่ามีเพียงคนยากจนเท่านั้นที่หวาดกลัวค่ารักษาพยาบาล แต่ในความเป็นจริงสำหรับ “ครอบครัวรายได้ปานกลาง” ที่กำลังตั้งตัว มีรายได้พอประคองชีวิตและส่งลูกเรียนหนังสือ การเผชิญหน้ากับโรคร้ายแรงเพียงครั้งเดียวก็สามารถเปลี่ยนชีวิตที่กำลังมั่นคงให้ดำดิ่งสู่ภาวะหนี้สินล้นพ้นตัว หรือพังทลายลงในพริบตาได้เช่นกัน
นี่คือเรื่องราวจากประสบการณ์จริงของผู้บริโภครายหนึ่ง ที่ครอบครัวเกือบต้องล้มละลายเพราะค่ารักษาพยาบาล หากไม่ได้ “ระบบหลักประกันสุขภาพถ้วนหน้า” หรือ “บัตรทอง” เข้ามาโอบอุ้มชีวิตไว้ในยามวิกฤต
จุดเริ่มต้นที่เคยคิดว่า “ไหว” สู่ตัวเลขหลักแสนที่เกินรับมือ
ย้อนกลับไปในช่วงก่อนปี 2548 ผู้บริโภครายยนี้เล่าว่า ครอบครัวของเธอไม่ได้เริ่มต้นจากการพึ่งพาสิทธิบัตรทอง ด้วยสภาพเศรษฐกิจที่พอค้าขายประคองตัวได้ และตัวเธอเองกับน้อง ๆ กำลังอยู่ในวัยเรียน ทำให้ยามเจ็บป่วยมักจะเลือกพึ่งพาโรงพยาบาลเอกชนเป็นหลัก
จุดเปลี่ยนครั้งใหญ่เกิดขึ้นเมื่อผู้เป็นพ่อล้มป่วยด้วยโรคซับซ้อนพร้อมกันหลายโรค ทั้งหมอนรองกระดูกทับเส้นประสาท วัณโรคที่ไขสันหลัง และโรคกล้ามเนื้ออ่อนแรงเคนเนดี (Kennedy’s disease) การรักษาจึงไม่ใช่แค่การรับยาแล้วกลับบ้าน แต่เป็นการเดินทางอันยาวนานของการตรวจวินิจฉัย ผ่าตัด และฟื้นฟู
“แค่ช่วงเริ่มต้นตรวจหาสาเหตุในโรงพยาบาลเอกชนหลายแห่ง ค่าใช้จ่ายก็พุ่งไปเกือบ 70,000 บาท”
เมื่อเข้าสู่การผ่าตัดใหญ่ดามกระดูกสันหลัง 6 ข้อด้วยไทเทเนียม ค่าใช้จ่ายเฉพาะวันผ่าตัดสูงถึง 240,000 บาท ยังไม่รวมค่าห้องพัก ค่าเดินทางไป – กลับระหว่างพัทยาและกรุงเทพฯ ตลอดการรักษาทั้งวัณโรคที่ไขสันหลังและหมอนรองกระดูกทับเส้นประสาทเป็นระยะเวลาปีกว่า ๆ และรายได้ที่ขาดหายไปของคนในครอบครัวที่ต้องหยุดงานมาเฝ้าไข้
ในเวลานั้น เธอมีน้อง 2 คน ที่กำลังเรียนในโรงเรียนเอกชน ขณะที่ตัวเธอเองเพิ่งเริ่มต้นทำงาน รายได้หลักของบ้านลดฮวบลงเพราะพ่อไม่สามารถทำงานได้เหมือนเดิม จะมีแค่แม่ที่เป็นเสาหลัก หากต้องแบกรับค่ารักษาหลักแสนด้วยตัวเอง ครอบครัวไม่ได้แค่ “ลำบากขึ้น” แต่มีโอกาส “ล้มละลาย” ทันที
“ตอนนั้นถ้าไม่มีบัตรทอง ลูกสาวคนโตอย่างเราคงตายแน่ ๆ จะหันหน้าไปหาเงินแสนเงินล้านมาจากไหน… การมีบัตรทองทำให้พ่อรอดตาย มีคุณภาพชีวิตที่ดีขึ้นได้อีกเป็น 10 ปี โดยที่ครอบครัวไม่ต้องจมกองหนี้” เธอถ่ายทอดความรู้สึกด้วยความโล่งอก
เนื้อหาที่เดี่ยวข้อง
‘บัตรทอง’ ที่โลกยอมรับ หลักประกันสุขภาพถ้วนหน้า อย่าถอยหลังเพราะ ‘ร่วมจ่าย’
วิกฤตซ้ำสองเมื่อแม่เข้า ICU และตัวเลขทะยานเกือบ 300,000 บาท
ผ่านมาอีกไม่กี่ปี คราวนี้เป็นฝั่งของผู้เป็นแม่ที่ล้มป่วยกะทันหันระหว่างเดินทางไปท่องเที่ยวที่จังหวัดเชียงใหม่ เกิดอาการติดเชื้อรุนแรงที่ปอด น้ำและหนองท่วมปอดขวาถึง 70% จนต้องเข้าห้องฉุกเฉินเพื่อเจาะนำของเสีย และเกิดภาวะหัวใจวายจนต้องปั๊มหัวใจยื้อชีวิตอยู่ในห้อง ICU นานถึง 5 วัน
ผู้บริโภครายนี้เล่าว่า แม่ต้องนอนรักษาตัวต่อที่โรงพยาบาลเอกชนในเชียงใหม่เป็นระยะเวลากว่า 2 เดือนเต็ม โดยต้องใช้ยาปฏิชีวนะราคาขวดละ 2,000 บาททุกวัน ค่าใช้จ่ายจริงพุ่งสูงเกือบ 300,000 บาท ท่ามกลางความเครียดของลูก ๆ ที่ต้องผลัดกันเฝ้าไข้และแบกรับค่าใช้จ่ายทั้งค่าเดินทาง และค่าที่พักในต่างจังหวัด แม้ในช่วงแรกจะต้องสำรองจ่ายเงินเก็บก้อนสุดท้ายไปก่อน แต่เมื่อเข้าสู่ระบบสิทธิบัตรทองก็ช่วยชีวิตและช่วยปลดเปลื้องภาระหนักอึ้งไม่ให้ครอบครัวต้องกลายเป็นหนี้สินล้นพ้นตัว
หากนับรวมการเจ็บป่วยของพ่อและแม่เพียงสองคนภายในระยะเวลา 5 – 6 ปี สิทธิรักษาพยาบาลนี้ช่วยรับภาระค่าใช้จ่ายไปไม่น้อยกว่า 600,000 บาท ตัวเลขหลักแสนเหล่านี้คือเส้นแบ่งระหว่าง “ครอบครัวที่ยังเดินต่อไปได้” กับ “ครอบครัวที่ต้องล้มละลายเพราะค่ารักษา”
“บัตรทอง” เกราะป้องกันสำหรับชนชั้นกลาง
จากประสบการณ์อันเจ็บปวดและยาวนาน ทำให้เธอตั้งคำถามถึงกระแสการเปลี่ยนแปลงและแก้ไขพระราชบัญญัติหลักประกันสุขภาพแห่งชาติ พ.ศ. 2545 ที่กำลังถกเถียงกันในสังคมวันนี้ว่า หากมีการปรับเปลี่ยนกฎหมายหรือเปิดช่องให้ต้อง “ร่วมจ่าย” สิทธิการรักษาขั้นพื้นฐานจะยังคงครอบคลุมการรักษาโรคหนัก ๆ ที่มีค่าใช้จ่ายสูงเช่นนี้จริงหรือ
เพราะสำหรับคนชั้นกลาง ค่าใช้จ่ายเพียงหนึ่งหรือสองแสนบาทจากการเจ็บป่วยหนักครั้งเดียวสามารถทำให้เงินออมทั้งชีวิตหายวับไปกับตา และเปลี่ยนเสถียรภาพของครอบครัวให้กลายเป็นหนี้สินข้ามคืน เนื่องจากหัวใจของพระราชบัญญัติหลักประกันสุขภาพแห่งชาติ พ.ศ. 2545 นั้นไม่ได้มีไว้เพื่อช่วยเหลือเฉพาะคนยากจนเท่านั้น แต่ยังทำหน้าที่เป็น “เกราะคุ้มกัน” ไม่ให้ครอบครัวชนชั้นกลางต้องร่วงหล่นลงไปเป็นคนยากจนเมื่อเผชิญโรคร้ายแรง
“สำหรับครอบครัวเรา บัตรทองไม่ได้แปลว่าได้รักษาฟรี แต่นั่นหมายถึงวันที่คนในบ้านป่วยหนัก เราไม่ต้องเลือกระหว่างรักษาชีวิตพ่อแม่ กับรักษาชีวิตทางการเงินของคนทั้งครอบครัวไว้ นั่นคือสิ่งที่เราไม่อยากเห็นประเทศไทยถอยหลังไปจากจุดนี้”
แม้จะเข้าใจดีว่ารัฐไม่ได้มีเงินงบประมาณไม่จำกัดและระบบสุขภาพจำเป็นต้องมีความยั่งยืน แต่คำถามสำคัญคือการแก้ปัญหาควรเริ่มต้นจากจุดใด ระหว่างการมุ่งมั่นเพิ่มประสิทธิภาพของระบบกับการผลักภาระกลับมาให้ประชาชน สิ่งที่ไม่ควรเกิดขึ้นเป็นอันขาดคือการเลือกทางออกแรกด้วยการลดทอนสิทธิหรือเพิ่มภาระให้คนป่วยเมื่อระบบเผชิญปัญหา และการถกเถียงเรื่องความยั่งยืนจึงไม่ควรวนเวียนอยู่แค่คำถามว่า “ประชาชนจะต้องช่วยจ่ายเท่าไร” แต่ต้องตั้งคำถามให้ลึกซึ้งยิ่งขึ้นว่าระบบได้บริหารจัดการทุกบาททุกสตางค์อย่างมีประสิทธิภาพที่สุดแล้วหรือยัง
ฉะนั้น ก่อนที่จะหันไปแตะต้องสิทธิพื้นฐานของประชาชน รัฐควรจัดลำดับความสำคัญและรีบปฏิรูปการบริหารจัดการ ไม่ว่าจะเป็นการลดความซ้ำซ้อนและต้นทุนที่ไม่จำเป็น การป้องกันการเบิกจ่ายผิดปกติ การเพิ่มประสิทธิภาพในการจัดซื้อยาและเวชภัณฑ์ ตลอดจนลงทุนอย่างจริงจังในระบบสุขภาพปฐมภูมิและการจัดระบบส่งต่อให้เหมาะสม
“ไม่คิดว่าทุกเรื่องต้องตอบด้วยคำว่าไม่เอาร่วมจ่ายโดยอัตโนมัติ แต่ถ้าจะออกแบบมาตรการใด ต้องตอบให้ได้ก่อนว่าคนที่จำเป็นต้องรักษาจะไม่เลื่อนการรักษาเพราะไม่มีเงิน และครอบครัวจะไม่กลับไปเสี่ยงล้มละลายจากค่ารักษาพยาบาล เพราะตรงนั้นคือหลักประกันที่ระบบนี้ถูกสร้างขึ้นมาเพื่อป้องกัน” เธอกล่าวทิ้งท้าย