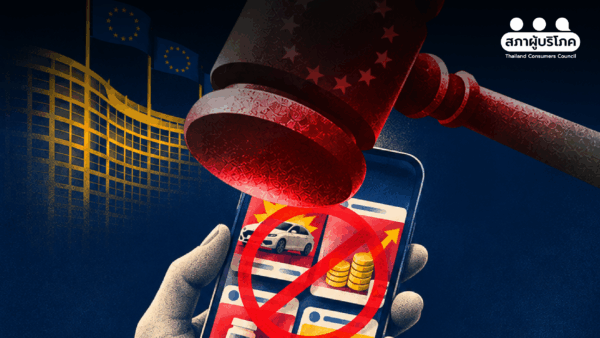
องค์กรผู้บริโภคยุโรปแจ้ง โฆษณาลวง การเงินผิดกฎหมาย 893 รายการบน เฟซบุ๊ก, ติ๊กต๊อก และกูเกิล แต่แพลดฟอร์มลบออกเพียง 27% สะท้อนช่องโหว่ระบบจัดการโฆษณาหลอกลวง เดินหน้าใช้กฎหมายกำกับ “บริการดิจิทัล” ทวงถามความรับผิดชอบของบริษัทเทคโนโลยีระดับโลก
ทุกวันนี้ เพียงแค่เลื่อนหน้าฟีด เราอาจพบโฆษณาชวนลงทุนที่อ้างว่าให้ผลตอบแทนสูง สินเชื่อออนไลน์ที่เสนอเงื่อนไขดีเกินจริง หรือโฆษณาคริปโทเคอร์เรนซีที่ชวนให้เชื่อว่าจะร่ำรวยได้ในเวลาอันรวดเร็ว หลายโฆษณาถูกออกแบบอย่างแนบเนียน ทั้งภาพบุคคลที่คุ้นหน้า โลโก้บริษัทชื่อดัง และป้ายว่า “ได้รับการสนับสนุน” หรือ “Sponsored” ที่ปรากฏอยู่เหนือเนื้อหาไม่ต่างจากโฆษณาทั่วไป
ทว่า ผู้บริโภคจำนวนมากไม่ทราบว่าป้ายได้รับการสนับสนุนไม่ได้เป็นเครื่องหมายรับรองความน่าเชื่อถือ แต่บอกเพียงว่ามีใครบางคนจ่ายเงินเพื่อให้โฆษณานั้นเข้าถึงผู้คนมากขึ้น และหากผู้จ่ายเงินเป็นมิจฉาชีพ พื้นที่โฆษณาก็อาจกลายเป็นช่องทางพาเหยื่อไปสู่การสูญเสียทรัพย์สินได้เช่นกัน
ความย้อนแย้งจึงอยู่ตรงที่ ขณะที่แพลตฟอร์มมีรายได้จากการขายพื้นที่โฆษณา ผู้บริโภคกลับต้องเป็นฝ่ายระมัดระวังและแยกแยะกลโกงด้วยตัวเอง แต่เมื่อพบโฆษณาที่เข้าข่ายหลอกลวงและแจ้งให้แพลตฟอร์มตรวจสอบ โฆษณาเหล่านั้นจะได้รับการจัดการจริงหรือไม่?
คำถามนี้ไม่ได้เกิดขึ้นเฉพาะประเทศไทย เพราะแม้แต่สหภาพยุโรป ซึ่งมีกฎหมายกำกับดูแลแพลตฟอร์มดิจิทัลโดยเฉพาะ ก็ยังเผชิญปัญหาลักษณะเดียวกัน
สเตฟาโน รอสเซตติ (Stefano Rossetti) เจ้าหน้าที่กฎหมายอาวุโสจากองค์กรผู้บริโภคยุโรป (The European Consumer Organisation: BEUC) เปิดเผยบนเวที “พลิกเกม ภัยดิจิทัล สู่ทางรอดผู้บริโภค” จัดโดยสภาผู้บริโภค ร่วมกับสมาพันธ์องค์กรผู้บริโภคสากล (Consumers International) ว่า แพลตฟอร์มออนไลน์ในยุโรปยังมีปัญหาในการปล่อยให้โฆษณาที่เข้าข่ายผิดกฎหมายปรากฏอยู่บนระบบ ในขณะที่การจัดการเนื้อหาดังกล่าวเป็นไปอย่างไม่มีประสิทธิภาพ แม้จะได้รับแจ้งจากผู้ใช้งานแล้วก็ตาม
เมื่อนโยบายปกป้องผู้ใช้งานที่แพลตฟอร์มประกาศกับสิ่งที่เกิดขึ้นจริงไม่สอดคล้องกัน จึงนำไปสู่การแคมเปญเพื่อนำไปสู่การตรวจสอบชื่อว่า “โฆษณานี้สนับสนุนโดยมิจฉาชีพ” หรือ “Sponsored by Scammers” ซึ่งองค์กรผู้บริโภคยุโรปต้องการพิสูจน์ว่าระบบที่บริษัทเทคโนโลยีใช้ป้องกันผู้บริโภคนั้น ทำงานได้อย่างมีประสิทธิภาพจริงหรือไม่
ข่าวที่เกี่ยวข้อง
แจ้งโฆษณาปลอมเกือบ 900 รายการ แต่ถูกลบหลังแจ้งเพียง 27%
นอกเหนือไปจากการเรียกร้องให้แพลตฟอร์มเข้มงวดกับโฆษณาหลอกลวง องค์กรผู้บริโภคยุโรปยังร่วมกับเครือข่ายองค์กรผู้บริโภคใน 13 ประเทศยุโรป ลงมือรวบรวมหลักฐานและทดลองใช้ระบบแจ้งโฆษณาผิดกฎหมายด้วยตัวเอง
ระหว่างเดือนธันวาคม 2568 ถึงมีนาคม 2569 เครือข่ายดังกล่าวรวบรวมโฆษณาทางการเงินที่เข้าข่ายผิดกฎหมายที่ปรากฎบนเฟซบุ๊ก (Facebook), ที่มีบริษัทเมตาเป็นเจ้าของรวมทั้ง ติ๊กต๊อก (TikTok) และกูเกิล (Google) จำนวน 893 รายการ ทั้งโฆษณาชวนลงทุนที่อ้างผลตอบแทนเกินจริง สินเชื่อที่มีข้อความชวนให้เข้าใจผิด และบริการทางการเงินที่อาจไม่ได้รับอนุญาต ก่อนนำข้อมูลเข้าสู่ระบบรายงานของแต่ละแพลตฟอร์มเพื่อติดตามผลการดำเนินการตามขั้นตอนของแต่ละแพลตฟอร์ม
สิ่งที่พบกลับน่ากังวล เมื่อมีโฆษณาเพียง 27% ที่ถูกลบออกหลังได้รับแจ้ง ขณะที่รายงานถึง 52% ถูกปฏิเสธหรือไม่ได้รับการดำเนินการ โดยบริษัทเมตาปฏิเสธรายงานการตรวจสอบเกือบ 43% ส่วนติ๊กต๊อก ลบโฆษณาที่ได้รับแจ้งเพียง 21% ขณะที่กูเกิล ลบออกประมาณ 60%
แม้ตัวเลขเหล่านี้เป็นผลจากโฆษณาที่องค์กรผู้บริโภคคัดเลือกมาตรวจสอบ ไม่ใช่สัดส่วนโฆษณาหลอกลวงทั้งหมดบนแพลตฟอร์ม แต่ก็สะท้อนให้เห็นช่องว่างสำคัญระหว่างการมีระบบรับแจ้งปัญหากับประสิทธิภาพในการจัดการโฆษณาที่เข้าข่ายผิดกฎหมาย
มีกฎห้ามแอดหลอก มีปุ่มร้องเรียน แต่ทำไมยังแก้ปัญหาไม่ได้?
สิ่งที่สเตฟาโนมองว่าน่ากังวลไม่ได้มีเพียงจำนวนโฆษณาที่ไม่ถูกลบ แต่ยังรวมถึงประสบการณ์ของผู้ร้องเรียนด้วย
เขาเล่าว่า หลายครั้งองค์กรผู้บริโภคได้รับเพียงข้อความตอบกลับอัตโนมัติที่เหมือนคัดลอกคำตอบเดิมมาใช้ซ้ำ บางกรณีแจ้งปัญหาโฆษณาผิดกฎหมาย แต่กลับได้รับคำตอบว่าไม่พบปัญหาการหมิ่นประมาท ทั้งที่ไม่ได้ร้องเรียนเรื่องหมิ่นประมาท นอกจากนี้ ยังพบว่าโฆษณาสองรายการที่มีเนื้อหาเหมือนกันกลับได้รับการพิจารณาต่างกัน รายการหนึ่งถูกลบ แต่อีกรายการยังคงอยู่บนแพลตฟอร์ม รวมถึงบัญชีที่เผยแพร่เนื้อหาผิดกฎหมายซ้ำ ๆ ยังไม่ถูกจัดการอย่างมีประสิทธิภาพ
ความย้อนแย้งยิ่งชัดเจนขึ้นเมื่อบางแพลตฟอร์มประกาศห้ามโฆษณาสินเชื่อเงินด่วนบางประเภท แต่กลับยังพบชื่อผู้ลงโฆษณาที่สื่อถึงสินเชื่อประเภทดังกล่าวอยู่ในคลังโฆษณาของแพลตฟอร์มเอง ซึ่งปัญหาเหล่านี้ทำให้เกิดคำถามว่า มาตรการที่บริษัทประกาศว่ามีไว้เพื่อปกป้องผู้ใช้งาน สามารถทำงานได้จริงมากเพียงใด เพราะต่อให้มีปุ่มรายงานโฆษณาหรือระบบตอบกลับตลอด 24 ชั่วโมง ก็อาจไม่มีความหมายมากนัก หากผู้บริโภคไม่สามารถติดตามผลหรือได้รับคำอธิบายที่ชัดเจน
อีกประเด็นที่ที่สเตฟาโนหยิบยกขึ้นมาคือรายงานของสำนักข่าวรอยเตอร์ (Reuters) เมื่อเดือนพฤศจิกายน 2568 ซึ่งเปิดเผยเอกสารภายในของบริษัทเมตา ที่เคยประเมินว่ารายได้ราว 10% ของบริษัทในปี 2567 อาจเกี่ยวข้องกับโฆษณาฉ้อโกง รวมถึงสินค้าและบริการต้องห้าม อย่างไรก็ตาม เมตาชี้แจงว่าตัวเลขดังกล่าวเป็นการประเมินเบื้องต้นที่สูงเกินจริง เพราะรวมโฆษณาที่ถูกต้องตามกฎหมายไว้ด้วย และยืนยันว่าบริษัทดำเนินมาตรการต่อต้านการฉ้อโกงอย่างต่อเนื่อง
แม้ข้อมูลนี้ไม่ได้พิสูจน์ว่าแพลตฟอร์มมีเจตนาสนับสนุนมิจฉาชีพ แต่ก็ชวนตั้งคำถามว่า ในระบบที่บริษัทมีรายได้จากการขายพื้นที่โฆษณา จะมีกลไกใดทำให้การป้องกันความเสียหายของผู้บริโภคมีความสำคัญไม่น้อยไปกว่าการสร้างรายได้
จากผลตรวจสอบ สู่การใช้กฎหมาย DSA ทวงถามความรับผิดชอบ
องค์กรผู้บริโภคยุโรปไม่ได้หยุดอยู่แค่การเปิดเผยข้อบกพร่องของแพลตฟอร์ม แต่เดินหน้าผลักดันให้หน่วยงานกำกับดูแลตรวจสอบผ่านกฎหมายบริการดิจิทัลของสหภาพยุโรป หรือ Digital Services Act (DSA)
กฎหมายดังกล่าวกำหนดหน้าที่ให้แพลตฟอร์มออนไลน์มีระบบจัดการเนื้อหาที่ผิดกฎหมายอย่างเหมาะสม ทั้งช่องทางรับแจ้งปัญหาที่ใช้งานได้ง่าย การพิจารณาคำร้องอย่างรอบคอบ ความโปร่งใสของข้อมูลโฆษณา และมาตรการจัดการบัญชีที่กระทำผิดซ้ำ ขณะที่แพลตฟอร์มขนาดใหญ่มากยังมีหน้าที่ประเมินและลดความเสี่ยงเชิงระบบที่อาจกระทบต่อผู้บริโภค
กล่าวอีกนัยหนึ่ง การคุ้มครองผู้บริโภคไม่ได้ขึ้นอยู่กับความสมัครใจของบริษัทเพียงอย่างเดียว แต่มีกรอบกฎหมายกำหนดหน้าที่และเปิดโอกาสให้หน่วยงานภายนอกตรวจสอบได้
วันที่ 21 พฤษภาคม 2569 องค์กรผู้บริโภคยุโรป พร้อมองค์กรสมาชิกอีก 29 แห่งจาก 27 ประเทศ จึงยื่นข้อร้องเรียนต่อคณะกรรมาธิการยุโรปและหน่วยงานกำกับดูแลที่เกี่ยวข้อง เพื่อให้ตรวจสอบการปฏิบัติตามกฎหมายบริการดิจิทัลของสหภาพยุโรป ไม่ว่าจะเป็นเมตา, ติ๊กต๊อก และกูเกิล โดยเฉพาะประสิทธิภาพในการจัดการโฆษณาผิดกฎหมาย ระบบร้องเรียน และความโปร่งใสของแพลตฟอร์ม
แม้การยื่นข้อร้องเรียนยังไม่ได้หมายความว่าบริษัททั้งสามถูกวินิจฉัยว่ากระทำผิดแล้ว แต่สะท้อนให้เห็นว่า องค์กรผู้บริโภคสามารถเปลี่ยนปัญหาที่ประชาชนพบเจอ ให้กลายเป็นหลักฐานสำหรับตรวจสอบการทำงานของบริษัทเทคโนโลยีระดับโลกได้
จากยุโรปถึงไทย มาตรฐานคุ้มครองที่ไม่เท่าเทียม?
บทเรียนจากยุโรปมีความเชื่อมโยงกับประเทศไทยอย่างชัดเจน เพราะการหลอกลวงออนไลน์มักไม่ได้เกิดขึ้นผ่านช่องทางเดียว แต่เริ่มจากโฆษณาบนโซเชียลมีเดีย ก่อนพาผู้เสียหายเข้าสู่ห้องสนทนา เว็บไซต์หรือแอปพลิเคชันปลอม และจบลงที่การโอนเงินเข้าบัญชีมิจฉาชีพ
สารี อ๋องสมหวัง เลขาธิการสำนักงานสภาผู้บริโภค สะท้อนบนเวทีเดียวกันว่า การจัดการภัยฉ้อโกงออนไลน์ต้องมองทั้งระบบ ตั้งแต่แพลตฟอร์มโฆษณา ช่องทางสื่อสาร ผู้ให้บริการแอปพลิเคชัน ไปจนถึงสถาบันการเงิน ไม่ใช่ผลักภาระให้ผู้บริโภคที่ถูกหลอกต้องรับผิดชอบเพียงฝ่ายเดียว
อีกประเด็นที่น่ากังวลคือ การใช้มาตรฐานที่แตกต่างกันของแพลตฟอร์มเทคโนโลยีระดับโลก โดยสารีตั้งข้อสังเกตว่า ในยุโรปและสหรัฐอเมริกา แพลตฟอร์มต้องปฏิบัติตามกฎเกณฑ์และมาตรการคัดกรองที่เข้มงวด แต่เมื่อให้บริการในประเทศไทยและหลายประเทศกำลังพัฒนา กลับไม่ปรากฏมาตรฐานการคุ้มครองที่เท่าเทียมกัน ทั้งที่ผู้บริโภคต่างใช้บริการจากบริษัทเดียวกัน สภาผู้บริโภคจึงไม่ได้เรียกร้องสิทธิพิเศษเหนือประเทศใด แต่ต้องการให้แพลตฟอร์มยึดมาตรฐานความปลอดภัยเดียวกัน ไม่ว่าผู้ใช้งานจะอยู่ในประเทศใดก็ตาม
การเดินหน้าฟ้องแพลตฟอร์ม แอป และธนาคารที่โยงใยกับความเสียหายของผู้บริโภคไทยโดยสภาผู้บริโภคในเดือนมิถุนายนที่ผ่านมา โดยมีคดีนำร่อง 10 คดี เนื่องมาจากกรณีหลอกลวงออนไลน์ มูลค่าความเสียหายรวมกว่า 230 ล้านบาท จึงไม่ได้มุ่งเพียงเรียกร้องความเป็นธรรมให้ผู้เสียหาย แต่ยังเป็นความพยายามผลักดันให้ผู้ประกอบธุรกิจที่เกี่ยวข้องตลอดเส้นทางการหลอกลวงต้องมีส่วนรับผิดชอบ และสร้างบรรทัดฐานการคุ้มครองผู้บริโภคในโลกดิจิทัล โดยคดีดังกล่าวยังอยู่ระหว่างกระบวนการพิจารณาของศาล
แม้ไทยกับยุโรปจะมีเครื่องมือทางกฎหมายแตกต่างกัน แต่กำลังเผชิญโจทย์เดียวกัน คือจะทำอย่างไรให้บริษัทที่มีส่วนเกี่ยวข้องกับเส้นทางการหลอกลวง มีหน้าที่ป้องกันความเสี่ยงต่อผู้ใช้งาน และรับผิดชอบตามบทบาทของตนเอง ไม่ใช่ปล่อยให้ผู้บริโภคต้องรับความเสียหายเพียงลำพัง
บทเรียนจากองค์กรผู้บริโภคยุโรป ชวนให้ประเทศไทยกลับมาทบทวนว่า มาตรการตรวจสอบผู้ลงโฆษณาที่มีอยู่ป้องกันมิจฉาชีพได้ดีเพียงใด เมื่อพบโฆษณาหลอกลวง แพลตฟอร์มสามารถระงับและป้องกันการเผยแพร่ซ้ำได้รวดเร็วแค่ไหน และหากเกิดความเสียหาย ผู้บริโภคจะร้องเรียน ติดตามผล และได้รับการเยียวยาอย่างไร
แม้ผู้บริโภคจะรู้เท่าทันกลโกงมากเพียงใด ก็ยากจะป้องกันตนเองจากความเสี่ยงได้ หากแพลตฟอร์มยังเปิดช่องให้โฆษณาหลอกลวงเข้าถึงผู้คนได้โดยง่าย ในเมื่อบริษัทเทคโนโลยีสามารถพัฒนาระบบโฆษณาให้เข้าถึงกลุ่มเป้าหมายได้อย่างแม่นยำ การตรวจสอบและสกัดกั้นโฆษณาหลอกลวงก็ควรได้รับความสำคัญไม่ยิ่งหย่อนไปกว่ากัน เพราะความปลอดภัยของผู้บริโภคไม่ควรเป็นเพียงภาระของผู้ใช้งาน แต่ต้องเป็นความรับผิดชอบของแพลตฟอร์มที่เปิดพื้นที่ให้โฆษณาเหล่านั้นเข้าถึงผู้คน รวมถึงหน่วยงานที่เกี่ยวข้อง ในการสร้างระบบดิจิทัลที่ปลอดภัยตั้งแต่ต้นทาง