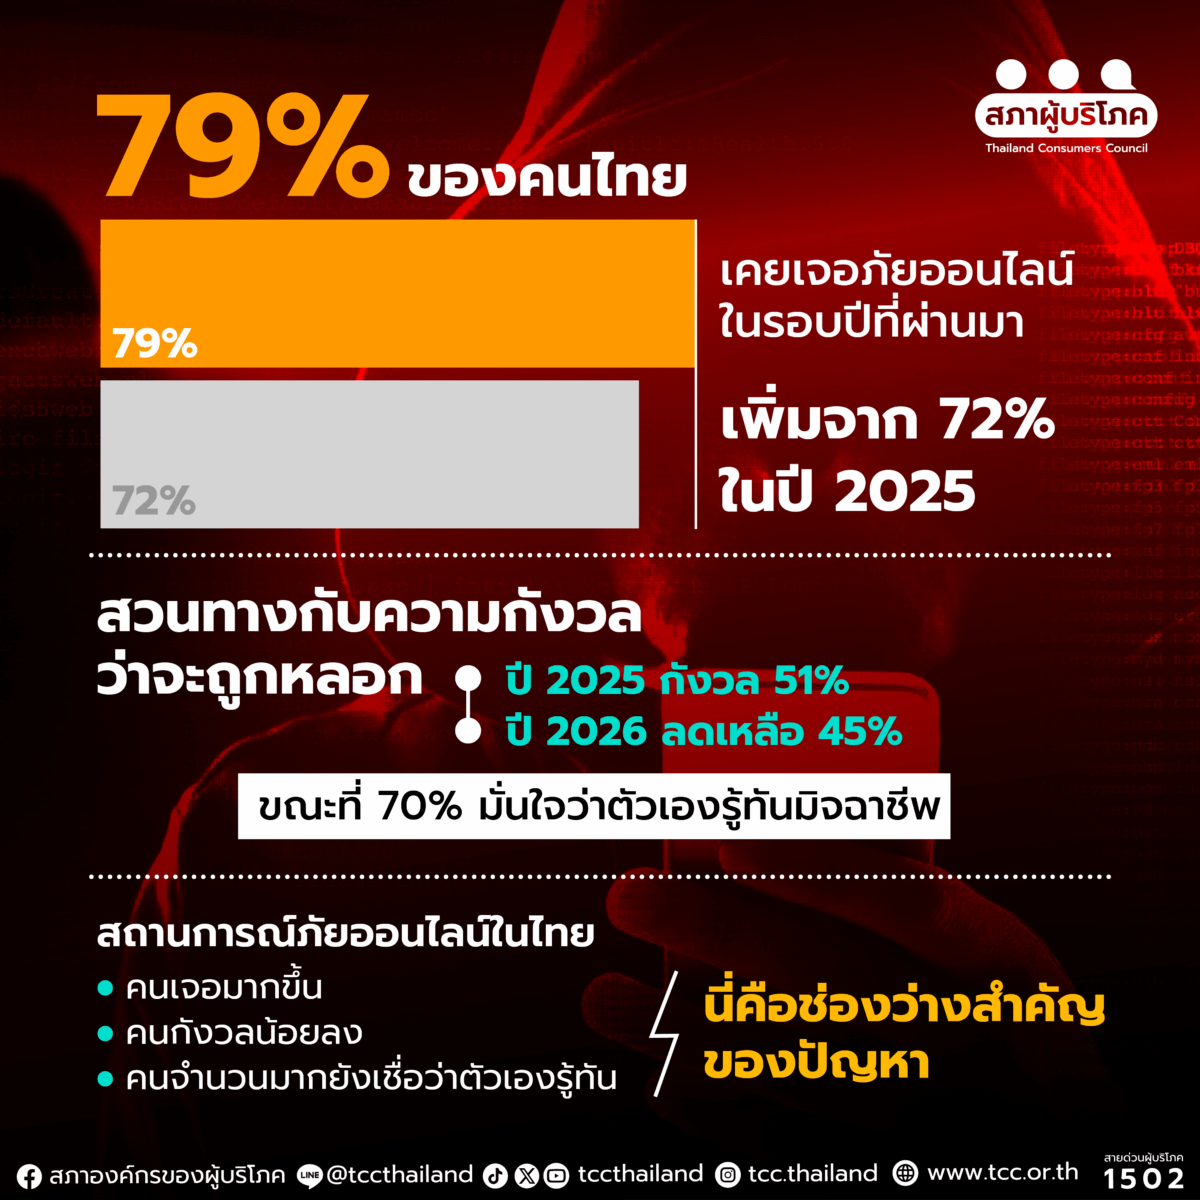
ผลสำรวจ GASA ปี 2569 เผย คนไทย 79% เคยเจอ มิจฉาชีพ พยายามหลอก เพิ่มจาก 72% ในปีก่อน แต่ที่น่าแปลกคือ ยิ่งเจอมิจฉาชีพมากขึ้น คนไทยกลับกังวลว่าจะถูกหลอกน้อยลง และยังมั่นใจว่าตัวเองรู้ทัน สะท้อนช่องว่างระหว่างความเสี่ยงที่เพิ่มขึ้นกับการรับรู้ภัยของผู้บริโภค
สายโทรศัพท์จากคนแปลกหน้า ข้อความแจ้งพัสดุตกค้าง โพสต์ขายสินค้าราคาถูก หรือประกาศรับสมัครงานที่ให้ค่าตอบแทนสูงเกินคาด สิ่งเหล่านี้อาจดูเป็นเรื่องธรรมดาที่พบเห็นได้ทุกวัน แต่บางครั้งกลับเป็นจุดเริ่มต้นของการหลอกลวงที่ทำให้ใครบางคนต้องสูญเสียเงินเก็บทั้งชีวิต
ทุกวันนี้มิจฉาชีพไม่ได้ใช้เพียงคำขู่หรือข้อเสนอเกินจริงเหมือนในอดีต แต่เรียนรู้ที่จะสร้างความน่าเชื่อถือผ่านช่องทางที่เราคุ้นเคย บางคนแอบอ้างเป็นเจ้าหน้าที่ บางคนชวนลงทุนหรือหารายได้เสริม และบางรายยอมจ่ายเงินให้เหยื่อในช่วงแรกเพื่อสร้างความไว้วางใจ ก่อนค่อย ๆ หลอกให้โอนเงินมากขึ้น
คำถามคือ ในวันที่กลโกงแนบเนียนขึ้นเรื่อย ๆ ความมั่นใจว่า “เราไม่มีทางถูกหลอก” ยังใช้ได้จริงหรือไม่
รายงาน State of Scams Thailand 2026 ของ Global Anti-Scam Alliance (GASA) ซึ่งสำรวจคนไทยอายุ 18 ปีขึ้นไป จำนวน 1,290 คน ระหว่างวันที่ 16 มีนาคม – 13 เมษายน 2569 เปิดให้เห็นภาพสถานการณ์ที่น่าจับตา ตั้งแต่จำนวนคนที่พบมิจฉาชีพเพิ่มขึ้น ช่องทางการหลอกลวงที่แทรกอยู่ในชีวิตประจำวัน ไปจนถึงความเสียหายทางการเงิน การถูกหลอกซ้ำ และปัญหาการติดตามเงินคืน ซึ่งชี้ว่าภัยสแกมไม่ใช่เรื่องที่ผู้บริโภคควรต้องรับมือเพียงลำพัง
ยิ่งเจอ มิจฉาชีพ มากขึ้น ทำไมคนไทยกลับกังวลน้อยลง?
ในรอบปีที่ผ่านมา คนไทยถึง 79% เคยเผชิญความพยายามหลอกลวง เพิ่มขึ้นจาก 72% ในปี 2568 หรือเพิ่มขึ้น 7 % หมายความว่าในกลุ่มคนไทยทุก 10 คน มีเกือบ 8 คนที่เคยพบมิจฉาชีพพยายามเข้ามาหลอกลวง ไม่ว่าจะผ่านโทรศัพท์ ข้อความ หรือช่องทางออนไลน์
แต่สิ่งที่น่าสนใจคือ แม้โอกาสพบมิจฉาชีพจะเพิ่มขึ้น สัดส่วนคนที่กังวลว่าจะตกเป็นเหยื่อกลับลดลง จาก 51% ในปี 2568 เหลือ 45% ในปี 2569 ขณะที่ 70% ของผู้ตอบแบบสำรวจยังเชื่อมั่นว่าตัวเองสามารถแยกแยะกลโกงของมิจฉาชีพได้
ตัวเลขที่สวนทางกันนี้ทำให้เกิดคำถามว่า คนไทยรับมือกับมิจฉาชีพได้ดีขึ้นจริง หรือการพบเห็นมิจฉาชีพบ่อยครั้งจนกลายเป็นเรื่องคุ้นชิน อาจทำให้เราประเมินอันตรายต่ำกว่าความเป็นจริง
แม้ผลสำรวจจะไม่ได้ระบุสาเหตุโดยตรงว่าทำไมความกังวลจึงลดลง แต่ข้อมูลอีกส่วนหนึ่งชี้ให้เห็นว่า ความมั่นใจไม่ได้รับประกันว่าเราจะปลอดภัยจากการหลอกลวงเสมอไป
เพราะในกลุ่มคนที่เคยพบความพยายามหลอกลวง 58% ยอมรับว่าเคยเข้าไปมีปฏิสัมพันธ์กับมิจฉาชีพ ตั้งแต่การรับสาย อ่านหรือตอบข้อความ กดลิงก์ ไปจนถึงการเข้าเว็บไซต์ที่มิจฉาชีพสร้างขึ้น และในจำนวนนี้ 1 ใน 4 ลงเอยด้วยการสูญเสียเงิน
เมื่อมองภาพรวมของผู้ตอบแบบสำรวจทั้งหมด พบว่าประมาณ 10% เคยสูญเงินให้มิจฉาชีพโดยตรง หรือให้ข้อมูลส่วนตัวจนถูกนำไปใช้ขโมยเงิน
โทรศัพท์ยังครองแชมป์ แต่ Facebook–LINE กลายเป็นช่องทางสำคัญของมิจฉาชีพ
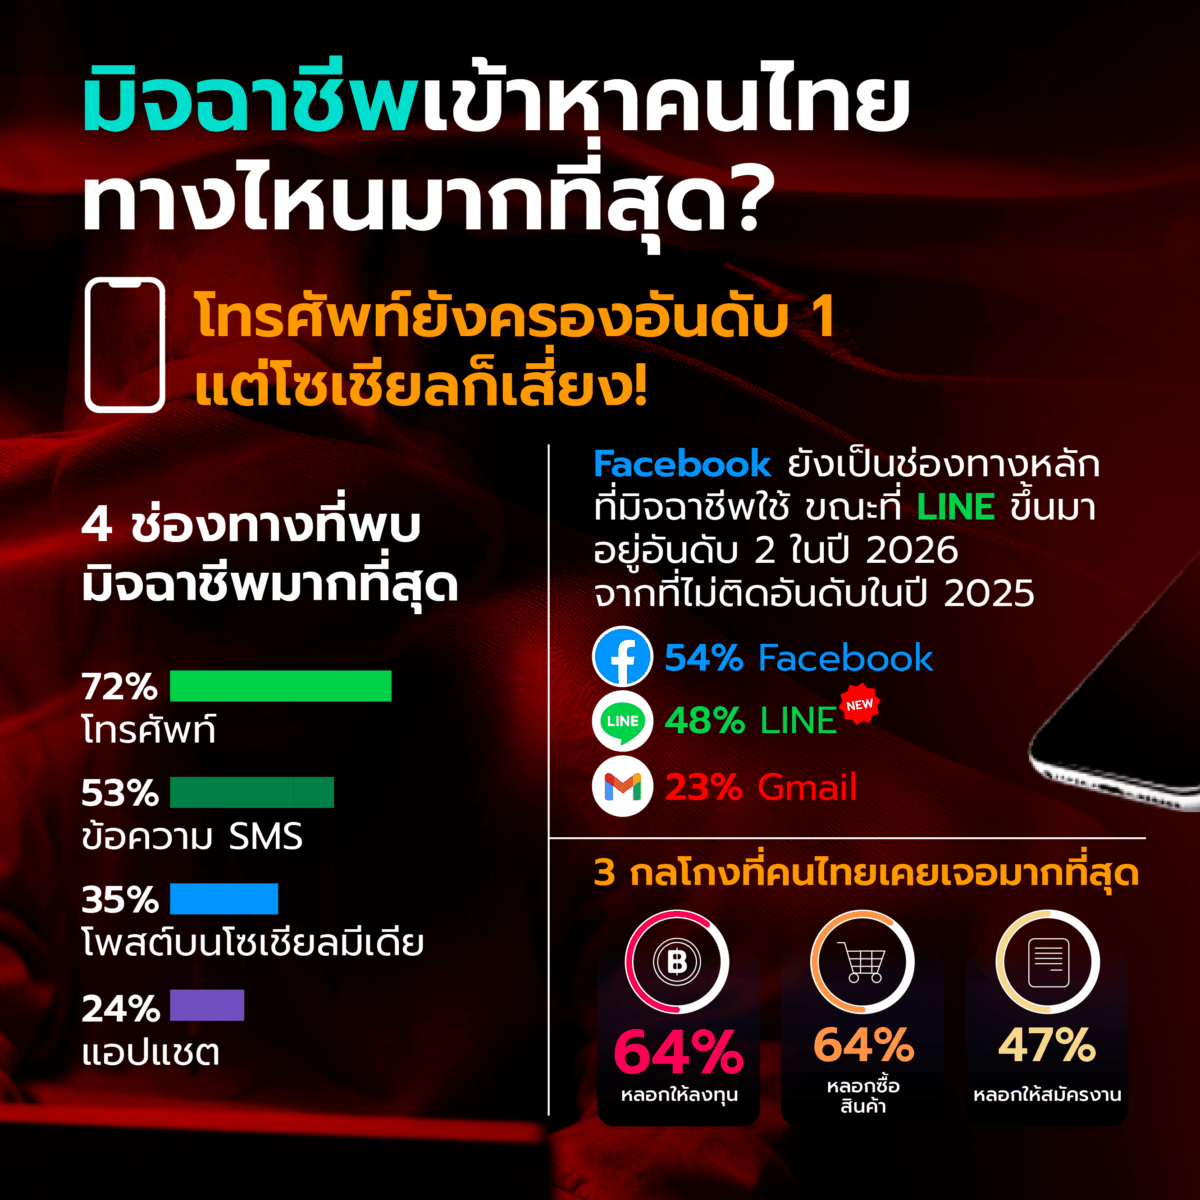
หากถามว่ามิจฉาชีพเข้าถึงคนไทยผ่านช่องทางไหนมากที่สุด คำตอบยังคงเป็น โทรศัพท์ โดย 72% ของผู้ที่เคยพบมิจฉาชีพระบุว่าได้รับการติดต่อผ่านสายโทรศัพท์ รองลงมาคือ SMS 53% โพสต์บนโซเชียลมีเดีย 35% และแอปแชต 24%
นอกจากนี้ ยังมีการหลอกลวงผ่านอีเมล 21% โฆษณาออนไลน์ 18% และแพลตฟอร์มซื้อขายสินค้า 12% ซึ่งล้วนเป็นช่องทางที่คนทั่วไปใช้ติดต่อสื่อสาร ทำงาน และจับจ่ายซื้อของในชีวิตประจำวัน
เมื่อลงลึกถึงแพลตฟอร์มที่มิจฉาชีพใช้ติดต่อผู้บริโภค พบว่า Facebook ครองอันดับ 1 ที่ 54% ตามด้วย LINE 48% และ Gmail 23% ส่วน TikTok อยู่ที่ 17% และ Google 11%
ข้อมูลที่น่าจับตาคือ LINE ขึ้นมาอยู่ในอันดับ 2 ของการสำรวจปี 2569 โดยจากข้อมูลเปรียบเทียบปี 2568 LINE ไม่ปรากฏในกลุ่มแพลตฟอร์มอันดับต้น ๆ สถานการณ์ดังกล่าวทำให้การเฝ้าระวังภัยหลอกลวงผ่านแอปแชตมีความสำคัญมากขึ้น
โดยเฉพาะเมื่อรายงานพบว่า 69% ของผู้ที่เผชิญความพยายามหลอกลวง พบสแกมผ่านช่องทางที่สามารถส่งข้อความถึงกันโดยตรงได้
ความน่ากังวลของการหลอกลวงผ่านช่องทางเหล่านี้ คือมิจฉาชีพสามารถเข้าหาเหยื่อเป็นรายบุคคล พูดคุยสร้างความสนิทสนม หรือแอบอ้างเป็นคนที่น่าเชื่อถือได้ง่ายขึ้น ไม่ว่าจะเป็นเจ้าหน้าที่ธนาคาร หน่วยงานรัฐ บริษัทขนส่ง หรือแม้แต่บุคคลใกล้ตัว
จากข้อความธรรมดาเพียงข้อความเดียว อาจค่อย ๆ กลายเป็นบทสนทนาที่ทำให้ผู้รับเชื่อใจ ก่อนถูกชักชวนให้เปิดเผยข้อมูลส่วนตัว กดลิงก์ หรือโอนเงินโดยไม่รู้ตัว
ปัญหาจึงไม่ได้อยู่แค่ว่าเราต้องระวังข้อความจากคนแปลกหน้า แต่ยังต้องตั้งคำถามถึงมาตรการของแพลตฟอร์มและผู้ให้บริการว่า มีระบบตรวจจับและหยุดบัญชีที่ใช้หลอกลวงได้รวดเร็วเพียงใด ก่อนที่ข้อความเหล่านั้นจะเข้าถึงผู้บริโภค
หลอกลงทุน หลอกซื้อสินค้า หลอกสมัครงาน กับดักที่เริ่มจากโอกาสดี ๆ
กลโกงที่พบมากในประเทศไทยล้วนเกี่ยวข้องกับเรื่องใกล้ตัว โดยในกลุ่มผู้ที่เคยเผชิญกับมิจฉาชีพ 64% เคยพบการหลอกลงทุน และอีก 64% เคยพบการหลอกซื้อสินค้า ขณะที่ 47% เคยพบการหลอกสมัครงาน
สิ่งที่ทำให้กลโกงเหล่านี้น่าสนใจคือ มิจฉาชีพไม่ได้เริ่มต้นด้วยการขอเงินเสมอไป แต่เลือกใช้สิ่งที่ผู้คนกำลังมองหาเป็นเหยื่อล่อ ไม่ว่าจะเป็นโอกาสสร้างรายได้ สินค้าราคาคุ้มค่า หรืออาชีพเสริมที่ช่วยแบ่งเบาภาระค่าใช้จ่าย
ยิ่งไปกว่านั้น ทั้งการหลอกลงทุน หลอกซื้อสินค้า และหลอกสมัครงาน ยังเป็นกลโกงสามประเภทที่คนไทยเข้าไปมีปฏิสัมพันธ์มากที่สุด
เหตุผลที่มิจฉาชีพหลอกเอาเงินจากผู้เสียหายได้สำเร็จก็น่าสนใจไม่แพ้กัน โดย 38% ของผู้เสียหายระบุว่ามิจฉาชีพสร้างสถานการณ์ได้สมจริงจนน่าเชื่อถือ ขณะที่ 34% รู้สึกว่าข้อเสนอที่ได้รับเป็นโอกาสที่ดี และ 26% เชื่อถือบุคคลหรือข้อความที่ติดต่อเข้ามาในขณะนั้น
คนไทยสูญเงินกว่า 6.5 หมื่นล้าน แต่ที่น่าห่วงคือหลายคนถูกหลอกซ้ำ
เบื้องหลังข้อความหลอกลวงและข้อเสนอปลอมเหล่านี้ คือความเสียหายทางการเงินที่เกิดขึ้นกับผู้คนจำนวนมาก
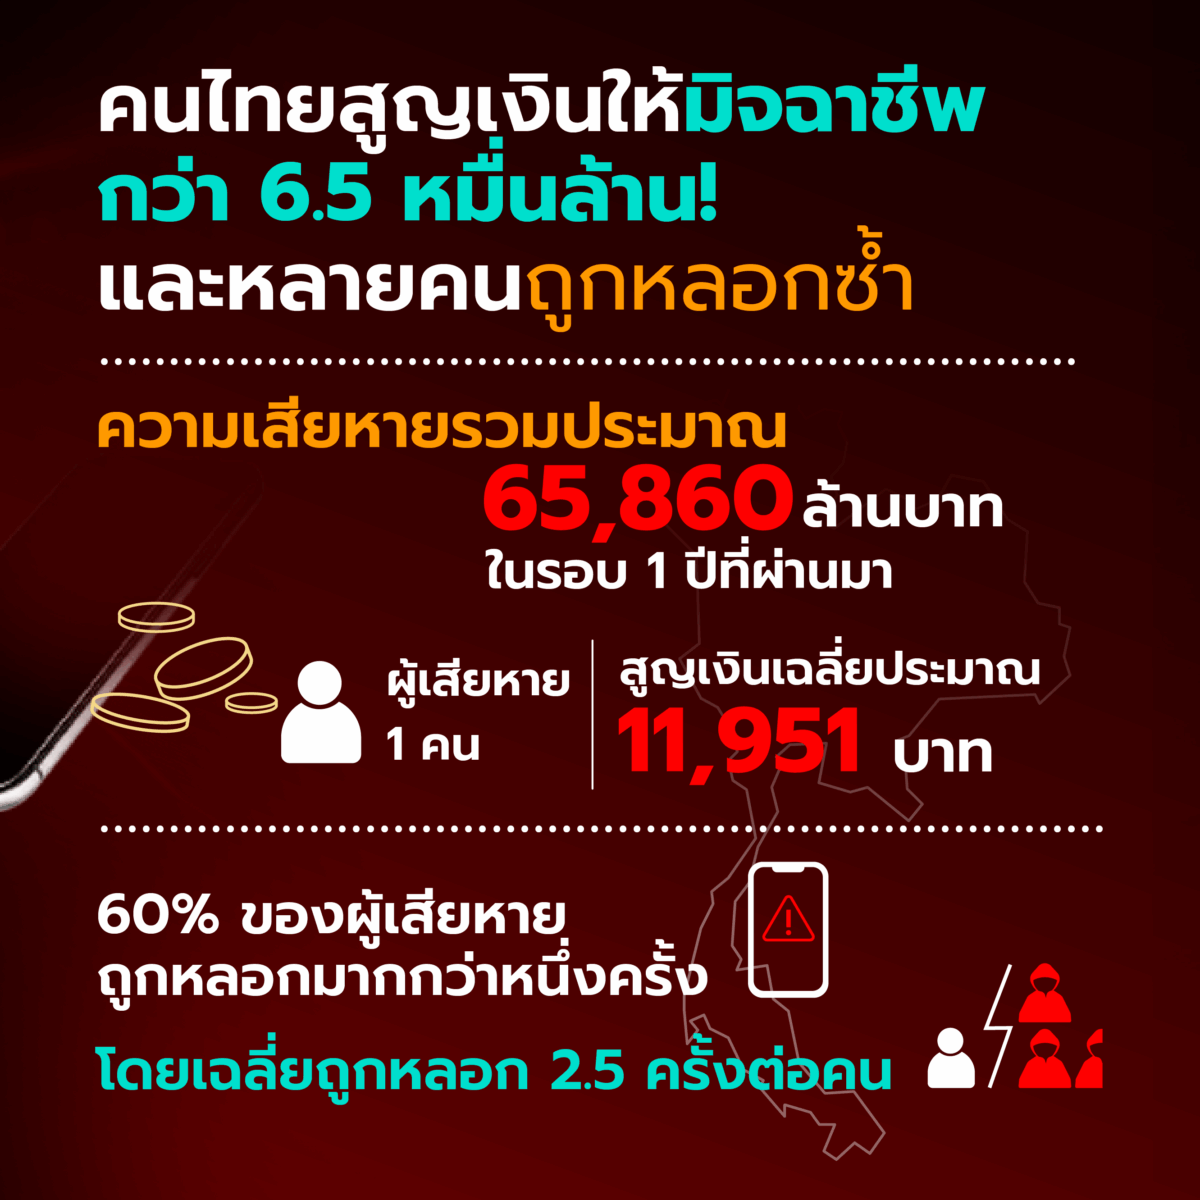
รายงาน GASA ประเมินว่า ในช่วง 12 เดือนที่ผ่านมา คนไทยสูญเงินจากมิจฉาชีพรวมประมาณ 65,860 ล้านบาท หรือกว่า 6.5 หมื่นล้านบาท โดยผู้เสียหายหนึ่งคนสูญเงินเฉลี่ยประมาณ 11,951 บาท
ตัวเลขความเสียหายทั่วประเทศดังกล่าวเป็นการประมาณทางสถิติจากผลสำรวจ ไม่ใช่ยอดเงินจากคดีที่มีการแจ้งความทั้งหมด โดย GASA ประเมินช่วงความเสียหายที่ระดับความเชื่อมั่น 95% ไว้ระหว่าง 35,280–96,440 ล้านบาท
แต่สิ่งที่น่ากังวลไม่แพ้มูลค่าความเสียหาย คือการที่ผู้เสียหายจำนวนมากไม่ได้ถูกหลอกเพียงครั้งเดียวแล้วจบ
ผลสำรวจพบว่า 60% ของผู้เสียหายเคยถูกหลอกมากกว่าหนึ่งครั้งภายในรอบปีเดียวกัน โดยเฉลี่ยผู้เสียหายหนึ่งคนถูกหลอก 2.5 ครั้ง และในจำนวนนี้มีถึง 13% ที่ถูกหลอกมากกว่าห้าครั้ง
แจ้งเรื่องแล้วไงต่อ? เมื่อการได้เงินคืนยังเป็นเรื่องยาก
เมื่อรู้ตัวว่าถูกมิจฉาชีพหลอก สิ่งที่ผู้เสียหายต้องการมากที่สุดอย่างหนึ่งคงหนีไม่พ้นการหยุดความเสียหาย และพยายามนำเงินที่สูญเสียไปกลับคืนมา
แต่ข้อมูลจาก GASA กลับพบว่า แม้ผู้เสียหายจะพยายามแจ้งเรื่องผ่านช่องทางต่าง ๆ การได้รับความช่วยเหลือก็ไม่ได้หมายความว่าจะสามารถติดตามเงินคืนได้เสมอไป
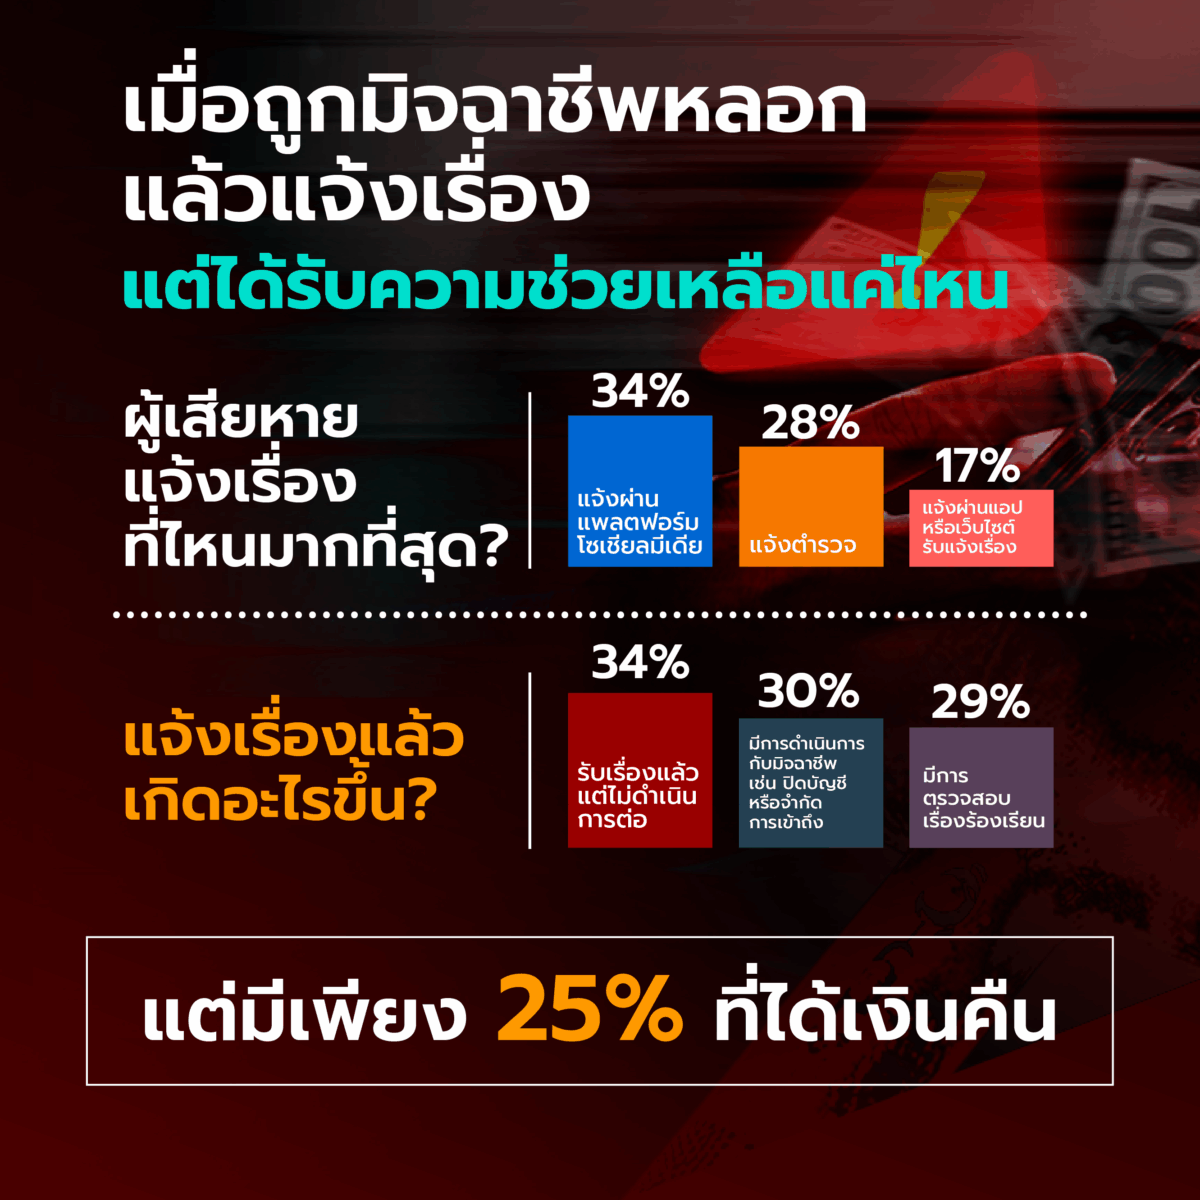
ในกลุ่มผู้เสียหาย พบว่า 34% แจ้งเรื่องกับแพลตฟอร์มโซเชียลมีเดีย และอีก 34% แจ้งให้ครอบครัวหรือเพื่อนทราบ รองลงมาคือแจ้งตำรวจ 28% แอปหรือเว็บไซต์รับเรื่อง 17% ผู้ให้บริการโทรคมนาคม 16% และหน่วยงานหรือองค์กรคุ้มครองผู้บริโภค 14%
ตัวเลขเหล่านี้แสดงให้เห็นว่า เมื่อเกิดปัญหา ผู้เสียหายไม่ได้พึ่งพาเฉพาะตำรวจหรือหน่วยงานรัฐ แต่ยังติดต่อแพลตฟอร์มและผู้ให้บริการที่เกี่ยวข้องกับการหลอกลวงโดยตรงด้วย
อย่างไรก็ตาม เมื่อถามถึงผลลัพธ์หลังแจ้งเรื่องต่อองค์กรต่าง ๆ กลับพบว่า 35% ของผู้แจ้งเรื่องระบุว่าหน่วยงานรับทราบปัญหาแล้ว แต่ไม่มีการดำเนินการต่อ ขณะที่ 30% ระบุว่ามีการจัดการกับมิจฉาชีพ เช่น ปิดบัญชีหรือจำกัดการเข้าถึง และ 29% ระบุว่ามีการตรวจสอบเรื่องร้องเรียน
ในบางกรณีมีการบล็อกหรือลบเนื้อหา บัญชี หมายเลขโทรศัพท์ หรือเว็บไซต์ที่เกี่ยวข้องกับการหลอกลวง และบางเรื่องถูกส่งต่อไปยังหน่วยงานอื่นเพื่อดำเนินการ
แต่เมื่อมองไปถึงผลลัพธ์ที่ผู้เสียหายรอคอยอย่างการได้เงินคืน กลับพบว่า มีเพียง 25% ของผู้แจ้งเรื่องที่ได้รับเงินคืนหรือได้รับการชดเชยทั้งหมดหรือบางส่วน
แม้การปิดบัญชีมิจฉาชีพหรือการลบเนื้อหาหลอกลวงจะช่วยลดความเสี่ยงไม่ให้มีผู้เสียหายรายใหม่ แต่สำหรับคนที่เสียเงินไปแล้ว มาตรการเหล่านี้อาจยังไม่ตอบโจทย์ หากไม่สามารถช่วยติดตามเงินและเยียวยาความเสียหายได้
ไม่ได้คาดหวังแค่คำเตือน แต่อยากให้ธนาคารและแพลตฟอร์มช่วยรับผิดชอบ
นอกจากนี้ ผลสำรวจยังเปิดให้เห็นความคาดหวังของประชาชนต่อหน่วยงานและผู้ประกอบธุรกิจที่เกี่ยวข้องกับภัยออนไลน์
โดย 53% ของผู้ตอบแบบสำรวจเห็นว่าธนาคารควรรับผิดชอบชดเชยความเสียหายจากมิจฉาชีพเสมอ ขณะที่ 39% มีความเห็นเช่นเดียวกันต่อแพลตฟอร์มซื้อขายสินค้าออนไลน์ และ 34% ต่อแพลตฟอร์มโซเชียลมีเดีย
ในด้านมาตรการป้องกัน 72% สนับสนุนให้ผู้ให้บริการโทรคมนาคมหรือแอปแชตสามารถบล็อกสายและข้อความที่สงสัยว่าเป็นอันตรายได้ ขณะที่ 67% เห็นด้วยกับการให้ธนาคารระงับธุรกรรมมูลค่าสูงที่มีความเสี่ยงเกี่ยวข้องกับมิจฉาชีพ แม้ยังไม่ได้รับอนุญาตจากลูกค้าก็ตาม
ผลสำรวจเหล่านี้ไม่ได้หมายความว่าธนาคารหรือแพลตฟอร์มมีหน้าที่ต้องชดเชยความเสียหายทุกกรณีตามกฎหมาย แต่แสดงให้เห็นว่าประชาชนต้องการให้ผู้ประกอบธุรกิจเข้ามามีส่วนร่วมรับผิดชอบต่อความปลอดภัยมากขึ้น
หยุดมิจฉาชีพ ต้องไม่ปล่อยให้ผู้บริโภครับมือเพียงลำพัง
ข้อมูลจากรายงาน GASA ทำให้เห็นว่า ปัญหาภัยสแกมไม่ได้จบลงที่การรู้ทันหรือไม่รู้ทันของผู้บริโภค เพราะตั้งแต่วันที่มิจฉาชีพเริ่มส่งข้อความ โทรศัพท์ หรือเผยแพร่โฆษณาหลอกลวง ไปจนถึงวันที่เงินถูกโอนออกจากบัญชี ล้วนมีระบบและผู้ให้บริการหลายฝ่ายเข้ามาเกี่ยวข้อง
การป้องกันจึงควรเริ่มตั้งแต่ต้นทาง โดยแพลตฟอร์มออนไลน์ต้องมีมาตรการตรวจสอบและจัดการบัญชีหรือเนื้อหาหลอกลวง ผู้ให้บริการโทรคมนาคมต้องช่วยสกัดกั้นสายและข้อความที่มีความเสี่ยง ขณะที่สถาบันการเงินต้องพัฒนาระบบตรวจจับและยับยั้งธุรกรรมต้องสงสัยให้รวดเร็วและแม่นยำ
ส่วนเมื่อเกิดความเสียหายแล้ว หน่วยงานที่เกี่ยวข้องควรมีระบบประสานงานที่ช่วยให้ผู้เสียหายแจ้งเรื่องได้สะดวก ติดตามความคืบหน้าได้ และเข้าถึงการเยียวยาที่เป็นธรรม รวมถึงได้รับความช่วยเหลือเพื่อป้องกันการถูกหลอกซ้ำ
การให้ความรู้แก่ประชาชนยังจำเป็น แต่ไม่ควรเป็นมาตรการเดียวที่ใช้รับมือกับมิจฉาชีพ เพราะต่อให้ผู้บริโภคระมัดระวังมากเพียงใด ก็ยังมีโอกาสเผชิญกลโกงที่ถูกออกแบบมาอย่างแนบเนียน
เพราะสุดท้ายแล้ว การป้องกันภัยไม่ควรเป็นภาระของคนที่อาจตกเป็นเหยื่อเพียงฝ่ายเดียว
เนื้อหาที่เกี่ยวข้อง